Снимка: iStock
-
Валентин Николов: Атаките в Черно море могат да застрашат доставките на гориво за България
-
КЗП: Надценките в търговските вериги са от 99 до 141%
-
Може ли новите изисквания за търговия с емисии да повишат цените на горивата от догодина
-
Експерти прогнозират плавен ръст на цените на горивата и предупреждават за риск от недостиг
-

Синдикатите и работодателите обсъждат нов механизъм за увеличение на заплатите
-
След ударите в Черно море: Какви ще са последствията за търговията със зърно
Последните данни на БНБ показват, че огромна част от спестяванията на населението все още стоят в банкови влогове на ниски лихви
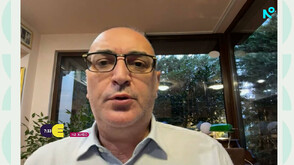
Демократизацията на финансовия свят и политиката е много по-бърза от образованието и това е проблем за България. Личното богатство зависи от финансовата култура на всички и трябва да говорим за това какво да правим с парите си. Това заяви в предаването "Ревизия" NOVA NEWS финансовият консултант и създател на "Финансово свободна" Енея Георгиева.
По думите ѝ, пред България все още има дълъг път до създаването на финансово-инвестиционна култура, която да изгради поколение, което е отговорно към своите пари. Последните данни на БНБ показват, че огромна част от спестяванията на населението все още стоят в банкови влогове на ниски лихви.
"Това е много голяма болка за всички в сектора, защото причината не е свързана с хората. Ние не надаваме информация на достъпен език и затова сме на дъното на класацията по финансова грамотност. Важно е да говорим за това какво правим за парите си. Има много стъпки. Когато сме в магазина гледаме всички артикули внимателно, но не го правим, когато става дума за парите ни", посочи тя.
Какво всъщност се обърка в света през последните години
Според експерта банките изостават по отношение на лихвите и не успяват да компенсират инфлацията през последните години. Въпреки това, предупреждава Георгиева, инвестицията може и трябва да дойде чак след като сме уредили други два въпроса: "Когато някой реши да инвестира, първият въпрос е има ли голям и скъп дълг. Това са кредити, кредитни карти, всеки дълг, с изключение на ипотеката. Целта е той да бъде бързо намален или направо премахнат. Трябва да се замислим, че кредитните карти се увеличават, както и дълговете по тях. След това идва аварийният фонд - сигурност за 3 до 6 месеца. Чак тогава идва инвестирането. Иначе паниката може да ни накара да направим грешки, ако дойде криза".
Възможностите за инвестиция са особено големи пред младите, например - от поколението Gen Z. "Човек, който има дълъг хоризонт - например поколението Gen Z, те имат хоризонт и могат да са по-рискови. Нека все пак да диверсифицират, така че да сме сигурни, че каквото и да стане, ще имаме средства, които ще ни очакват".
Личното богатство
Започва седмицата на истината за новия и вероятно най-страстно чакан български бюджет. На 15 октомври правителството трябва да го предаде за разглеждане в Европейската комисия, а по правилата на Брюксел и пред българската публика. Преди това обаче, в навечерието на представянето на Бюджет 2026 година, преди публичните пари се поставя въпроса за личните. Законът за държавния бюджет е вероятно най-важният годишен закон в държавата и от него зависи много. Но, бюджетът на страната може да направи много за това да ни придвижи към по-висока бедност, но малко за това да ни направи по-богати. Върху изграждането на богатството влияят много публично-социални фактори, но в крайна сметка ние сме тези, които строят основните му.
"Доларът е наш, проблемът е ваш" - въпросът за 40 трилиона долара
А основата на богатството е спестяването. Преди 30 години можехме да спестяваме или като държим парите си у дома, или като ги внесем в банката, използвайки класически влог. Много хора помнят как свърши всичко това в периода от 1996-1997 година и с инфлацията. Днес банковата система в България е много по-защитена, но и възможностите пред нас са различни. С няколко докосвания на телефона всеки може да стане съсобственик на хиляди компании по света - с двадесет, петдесет, сто евро на месец. Таксите, които преди изяждаха голяма част от печалбата, днес често са части от процента. Част от осигуровките на повечето работещи се инвестира в пенсионни фондове още от първата им заплата. А от тази година спестяваме в същата валута като над 350 милиона европейци.
Повече гледайте във видеото.
Редактор: Ивета Костадинова Добави ни в предпочитани източници в Google
Последвайте ни